
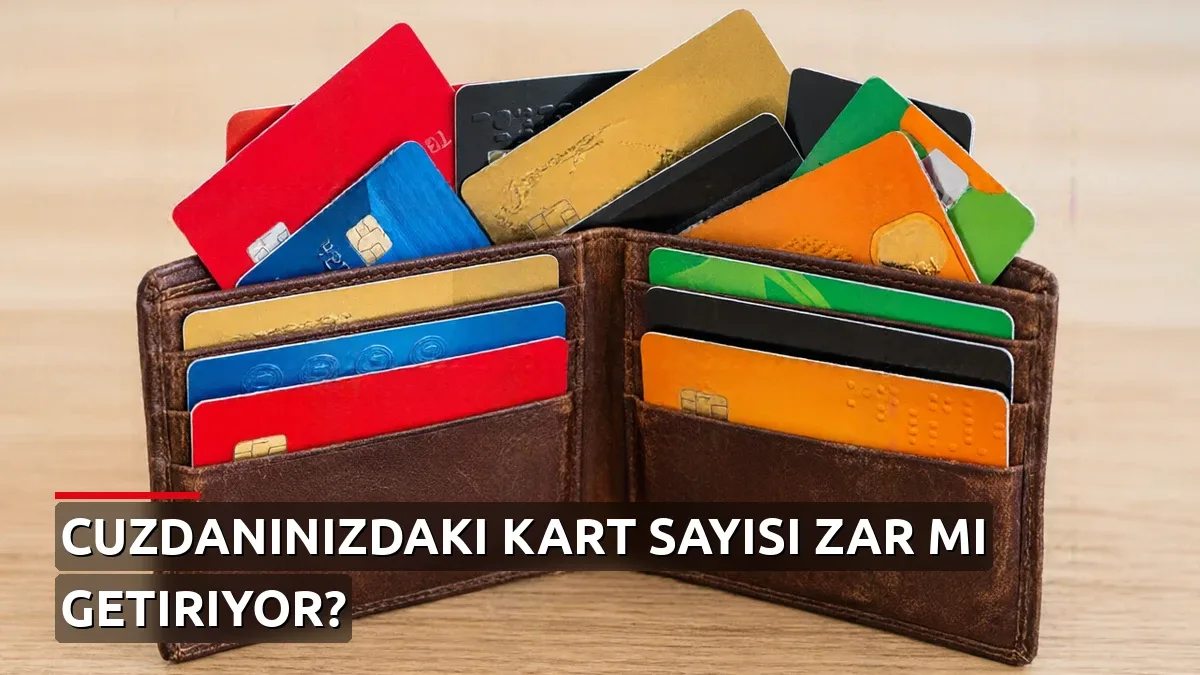
Cüzdanda kaç kredi kartı taşınmalı sorusu finans dünyasında uzun yıllardır tartışılıyor. İki kartla bütçesini darboğaza sokan tüketiciler olduğu gibi, birden fazla kartı titiz bir disiplinle yönetip ciddi kazanç elde edenler de bulunuyor. Mesele kart adedinden ziyade harcama disipliniyle doğrudan bağlantılı.
Kart yönetiminde yapılan hatalar kredi notunu düşürüyor, konut kredisi başvurularını riske atıyor ve fark edilmeyen aidatlarla bütçeyi sessizce eritiyor. Doğru stratejiyle kullanıldığında ise kredi kartları en güçlü finansal araçlardan birine dönüşebiliyor.
Kişisel bütçeniz için ideal kart sayısını belirleyecek 5 kritik kriter şu şekilde sıralanıyor:
1. Ekstre borcunun tamamını her ay kapatabiliyor musunuz?
Tüm stratejinin temel taşı bu sorudur. Kredi kartı borcunu bir sonraki aya devretmek, yüksek faiz oranlarıyla doğrudan yüzleşmek anlamına gelir. Borç bakiyesini asgari tutarla ya da kısmi ödemelerle dönmeye çalışıyorsanız, cüzdana eklenecek her yeni kart karşılanamayacak bir faiz yükü doğurur.
Ekstre borcunu tamamını kapatamayan tüketiciler için doğru kart sayısı kesinlikle birden fazla olmamalı. Bu durumda tercih edilmesi gereken, faiz oranı en makul olan tek bir karttır ve bu kart da zorunlu harcamalar dışında cüzdandan çıkarılmamalıdır. Her ay borcun tamamını kapatabilen disiplinli kullanıcılar içinse çoklu kart kullanımı bir avantaja dönüşebilir.
2. Yakın zamanda konut kredisi başvurusu yapacaksanız kart sayısını sabitleyin
Önümüzdeki 6 ila 12 ay içinde konut ya da yüksek tutarlı bir ihtiyaç kredisine başvurmayı planlıyorsanız, kart portföyünüzü hemen dondurmanız gerekir. Bankaların kredi tahsis birimleri, sık kart başvurularını, açılan yeni limitleri ve yüksek kullanım oranlarını risk unsuru olarak değerlendirir.
Kredi notu yüksek olsa dahi kontrolsüz limit artışları soru işareti yaratır. Bu dönemde kesinlikle yeni kart açılmamalı; aynı zamanda mevcut eski kartlar da kapatılmamalıdır. Bir kartı aniden kapatmak, toplam kullanılabilir limit oranını düşürerek kredi notunu olumsuz etkileyebilir.
3. En az iki farklı bankaya ait kartınız var mı?
Tek bir kredi kartına bağımlı kalmak finansal açıdan tek bir hata noktası yaratır. Bankanın güvenlik şüphesiyle kartı bloke etmesi, teknik bir aksaklık, sistemsel kesintiler veya limit kısıtlamaları en kritik anda nakitsiz kalmanıza yol açabilir.
- Farklı bankalardan temin edilen en az iki kart, finansal güvence sağlar.
- Toplam kredi limitinin iki bankaya dağıtılması, kredi kullanım oranını dengeler.
- Düzenli ödemelerle kredi notunun sağlıklı biçimde yükselmesine zemin hazırlar.
Farklı kurumlara ait iki kart, güvenli bir bütçe yönetimi için temel eşiktir.
4. Kart aidatları gerçekten kendini amorti ediyor mu?
Yüksek limitli ve prestijli kartların sunduğu avantajlar çekici görünse de, yıllık kart aidatları göz ardı edilmemelidir. Cüzdandaki her kart için net bir maliyet-fayda analizi yapılmalıdır:
- Son bir yılda kazanılan puanlar, uçuş milleri, nakit iadeleri ve kampanya indirimleri toplanmalı.
- Ödenen yıllık aidat bu tutardan düşülmeli.
- Ortaya çıkan net fayda kayda değer bir rakam bırakmıyorsa kart iptal edilmeli veya aidatsız versiyonuna geçilmeli.
Kullanılmayan avantajlar için bankalara yıllık ücret ödemenin finansal bir mantığı bulunmuyor.
5. Kredi imkanı sizi gereksiz harcamaya teşvik ediyor mu?
Tüketici davranışları üzerine yapılan araştırmalar, kartla yapılan ödemelerin nakde kıyasla çok daha kolay harcama yaptırdığını net biçimde ortaya koyuyor. Cüzdandaki nakit parayı elden çıkarırken hissedilen psikolojik fren mekanizması, temassız ya da dijital kart işlemlerinde devre dışı kalıyor.
Birden fazla karta sahip olmak harcama dürtüsünü tetikliyor ve ihtiyaç dışı alışverişlere zemin hazırlıyorsa, problem kart sayısında değil, öz disiplindedir. Bu durumda fazla kartlar borcu büyütmekten başka işe yaramaz. Bazı kullanıcılar için en sağlıklı seçenek tek bir temel kartken, bütçe yönetimini kusursuz yapanlar için harcama kategorilerine göre bölünmüş birkaç kart kazanç sağlayabilir.
KAÇ TANE KREDİ KARTINA İHTİYACINIZ VAR?
Bütçesini rasyonel yöneten ortalama bir tüketici için iki ila beş kart arasındaki bir denge yeterlidir. Bu aralık; puan ve kampanya avantajlarını optimize etmek, güçlü bir kredi geçmişi oluşturmak ve acil durumlar için finansal bir B planına sahip olmak adına ideal kabul ediliyor.
Asıl belirleyici olan cüzdandaki kartların sayısı değil, tüketicinin finansal refleksleridir. İdeal sayı; asgari ödemeye düşmeden, faiz yükü yaratmadan ve nakit parayla alınmayacak harcamalara yönelmeden yönetilebilen kart adedidir. Bu denetimin ötesindeki her kart, kullanıcıya kazandırmak yerine sessizce bütçesini tüketen bir plastik yığınından ibaret kalır.
Yorumlar 0
Yorumunuz Yayınlandığında Bildirelim mi?
Editöryal onay tamamlandığında veya yanıt geldiğinde tarayıcınıza anlık bildirim gönderebiliriz.
Henüz yorum yapılmamış
Bu haberle ilgili ilk düşünceyi sen paylaş!