
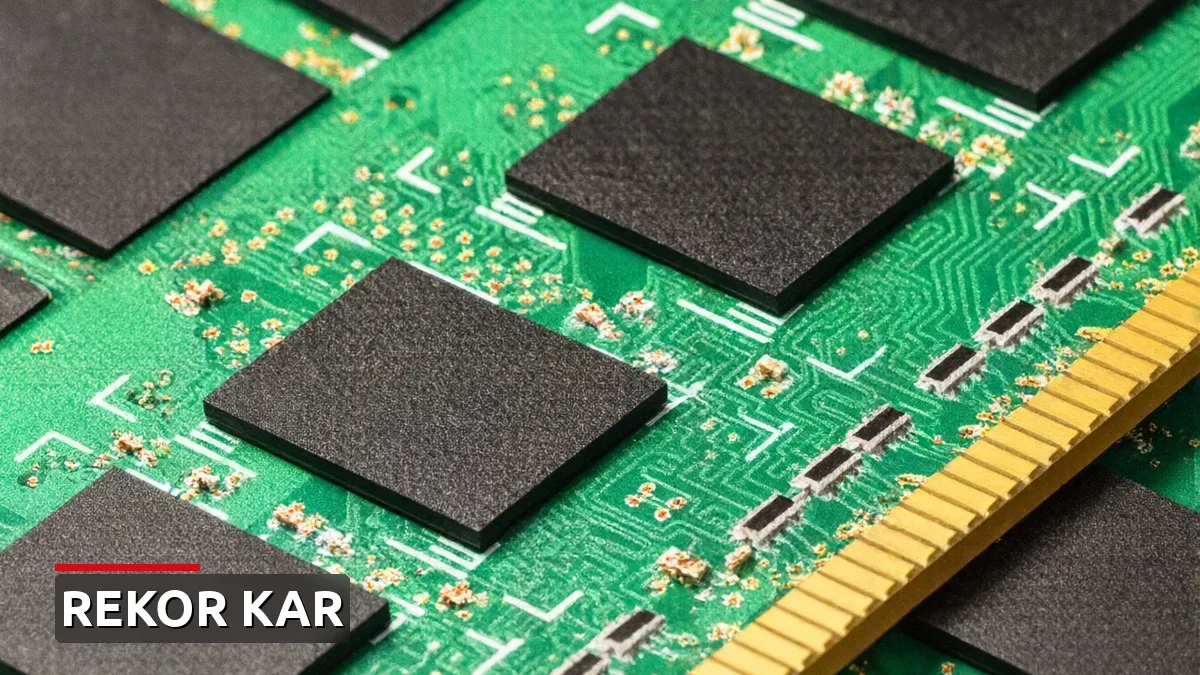
Güney Kore merkezli teknoloji devi Samsung Electronics, 2026'nın üçüncü çeyreğinde açıkladığı rekor faaliyet karıyla dikkatleri üzerine çekti. Şirket, bu dönemde 107,4 trilyon won (yaklaşık 75 milyar dolar) faaliyet karı kaydetti. Bu rakam, geçen yılın aynı dönemine kıyasla yüzde 783, bir önceki çeyreğe göre ise yüzde 20 artış anlamına geliyor.
Samsung'un bu performansı, aynı dönem için tahmin edilen 97 trilyon wonluk faaliyet karıyla öne çıkan yapay zeka çipi üreticisi Nvidia'yı geride bıraktı. Böylece Güney Koreli şirket, ilgili dönemde dünyanın en yüksek üç aylık faaliyet karını elde eden şirket olarak kayıtlara geçti.
Yapay Zeka Talebi Bellek Çiplerine Olan İlgiyi Fırsata Çevirdi
Samsung'un karındaki bu olağanüstü yükselişin temelinde, yapay zeka sistemlerinin çalışması için gereken gelişmiş bellek çiplerine yönelik artan talep yatıyor. Şirketin DRAM ve NAND flash gibi bellek ürünlerini kapsayan iş kolu, finansal sonuçlarda belirleyici rol oynadı.
Yapay zeka veri merkezlerine yapılan yatırımların hız kesmeden artması, yüksek performanslı bellek çözümlerine olan talebi doğrudan destekliyor. Özellikle yüksek bant genişlikli bellek (HBM), yapay zeka hızlandırıcılarının performansı açısından kritik bir bileşen olarak öne çıkıyor. Samsung'un bu alandaki faaliyetleri, şirketin gelecek dönem kazanç beklentileri bakımından büyük önem taşıyor.
Analistler, HBM fiyatlarındaki artışın Samsung'un karlılığını desteklemeyi sürdürebileceğini öngörüyor. HBM ürünlerinin ortalama satış fiyatlarının yıllık bazda yüzde 100'den fazla artabileceği tahmin ediliyor. Yeni nesil HBM4 ürünlerinin daha yüksek fiyatlarla satılması da bu beklentiyi güçlendiren unsurlar arasında gösteriliyor.
Dördüncü Çeyrek Beklentisi de Yükseldi
Uzmanlar, Samsung'un dördüncü çeyrek faaliyet karının 114 trilyon wona ulaşmasını bekliyor. Bu tutarın 113 trilyon wonluk bölümünün bellek çipi faaliyetlerinden gelmesi öngörülüyor. Bu tahmin, şirketin kârlılığında bellek iş kolunun ne kadar belirleyici bir ağırlığa sahip olduğunu açıkça ortaya koyuyor.
Bununla birlikte söz konusu rakamlar analist beklentilerini yansıtmaktadır; henüz açıklanmış resmi finansal sonuçlar değildir. Samsung'un önümüzdeki dönemdeki performansı, şu temel faktörlere bağlı olacak:
- Yapay zeka yatırımlarının genel seyri
- Bellek çipi fiyatlarındaki gelişmeler
- Yeni nesil ürünlere yönelik talebin seviyesi
- Yarı iletken pazarındaki rekabet koşulları
Hisselerde Yükseliş Potansiyeli Bekleniyor
Piyasa uzmanları, Samsung hisseleri için "Al" tavsiyesini korurken hedef fiyatını 600 bin won olarak belirledi. Şirketin mevcut değerlemesinin gelecekteki kazanç potansiyelini tam olarak yansıtmadığı görüşü paylaşılıyor.
Samsung'un ileriye dönük fiyat/kazanç oranı yaklaşık dört kat seviyesinde bulunuyor. Güçlü kazanç beklentileri karşısında bu seviyenin düşük olduğu değerlendiriliyor. Analistler ayrıca şirketin hissedarlarına yönelik ödemelerini artırabileceğini düşünüyor. Üç yıllık hissedar getirisi programında 110 trilyon won kaynak kaldığı belirtilirken;
- 70-80 trilyon wonluk bölümün nakit temettü olarak dağıtılması,
- Kalan 30-40 trilyon wonluk tutarla hisse geri alımı yapılarak hisselerin iptal edilmesi
olasılıkları üzerinde duruluyor.
Yapay Zeka Büyümesi Bellek Üreticilerine de Kazandırıyor
Samsung'un üçüncü çeyrekte Nvidia'yı faaliyet karı bakımından geride bırakması, yapay zeka sektöründeki büyümenin yalnızca işlemci üreticilerine değil, bellek teknolojisi geliştiren şirketlere de ciddi katkı sağladığını gözler önüne seriyor.
Şirketin yüksek karlılığını sürdürüp sürdüremeyeceğinde HBM ürünlerine yönelik talep, bellek fiyatları ve yapay zeka altyapısına yapılan yatırımlar belirleyici olacak. Analist beklentileri güçlü bir görünüm ortaya koysa da bu tahminlerin gerçekleşmesi nihai olarak piyasa koşullarına bağlı kalacak.
Yorumlar 0
Yorumunuz Yayınlandığında Bildirelim mi?
Editöryal onay tamamlandığında veya yanıt geldiğinde tarayıcınıza anlık bildirim gönderebiliriz.
Henüz yorum yapılmamış
Bu haberle ilgili ilk düşünceyi sen paylaş!