
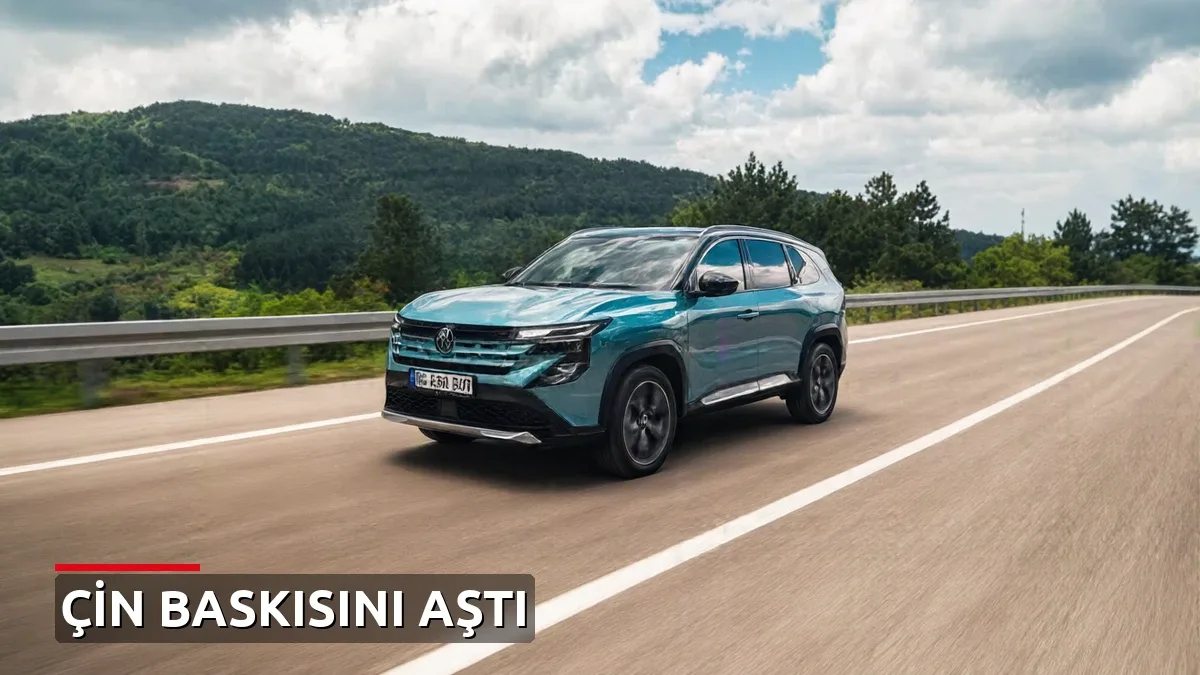
Fransız otomotiv devi Renault Group, üçüncü çeyrek finansal sonuçlarında piyasa beklentilerinin üzerinde bir gelir performansı sergiledi. Çinli rakiplerin giderek artan fiyat baskısı ve toplam satış hacmindeki gerilemeye rağmen şirket, elektrikli model satışlarının katkısıyla dikkat çekici bir tablo ortaya koydu.
Sabit döviz kurlarıyla grup geliri üçüncü çeyrekte yüzde 1,4 artarak 11,6 milyar Euro seviyesine ulaştı. Piyasa analistleri ise gelirde yüzde 0,3'lük bir düşüş yaşanacağı yönünde beklenti sahibiydi. Açıklanan sonuçların ardından Paris Borsası'nda işlem gören Renault hisseleri yüzde 7,8 primlenerek 2022'den bu yana en yüksek günlük değer kazancını kaydetme yönünde ilerledi.
Analistler, şirketin performansını destekleyen temel stratejileri şöyle özetledi:
- Satış adetlerinden ziyade yüksek katma değere odaklanma yaklaşımı
- Güçlü bireysel müşteri satışları
- Hafif ticari araç segmentinde büyüme
- Sıkı maliyet kontrolü uygulamaları
Elektrikli Araç Satışları Geliri Sırtladı
Çinli otomobil üreticilerinin Avrupa ve Latin Amerika'daki pazar paylarını artırması grubun satış hacmini olumsuz etkiledi. Toplam küresel satışlar üçüncü çeyrekte yüzde 6 azalarak 497 bin 799 adede geriledi. Buna rağmen çeyreklik satışların yüzde 25,8'ini oluşturan elektrikli araçlar, genel gelir performansının ayakta kalmasında belirleyici rol oynadı.
Renault markalı elektrikli araç satışları, elektrikli Renault 5 ve lansmanından bu yana 26 bin adet satan yeni Twingo modelinin talebiyle yüzde 75,2 artış kaydetti. Şirketin, filo veya kısa süreli kiralama yerine daha karlı olan bireysel satışlara öncelik verme stratejisi de sonuçları olumlu yönde destekledi. Grubun Avrupa'daki satışlarının yüzde 64,8'i bireysel müşterilere gerçekleşti.
Dacia'da Çin Rekabeti Baskı Yaratıyor
Grubun bünyesindeki bütçe dostu Dacia markası ise üçüncü çeyrekte yüzde 12,8 geriledi. Elektrikli model seçeneğinin sınırlı kalması ve Avrupa'daki tüketicilerin yakıt maliyetlerini düşürmek için elektrikli araçlara yönelmesi markanın kan kaybetmesinde etkili oldu.
Renault Finans Direktörü Duncan Minto, Dacia'nın özellikle giriş ve orta segmentte Avrupa pazarındaki Çinli markaların belirgin bir fiyat baskısıyla karşı karşıya kaldığını belirtti.
Yükselen hammadde maliyetleri ve enflasyonist baskılara rağmen şirket, 2026 yılı için yaklaşık yüzde 5,5 seviyesindeki faaliyet marjı hedefini koruduğunu açıkladı.
Yorumlar 0
Yorumunuz Yayınlandığında Bildirelim mi?
Editöryal onay tamamlandığında veya yanıt geldiğinde tarayıcınıza anlık bildirim gönderebiliriz.
Henüz yorum yapılmamış
Bu haberle ilgili ilk düşünceyi sen paylaş!