
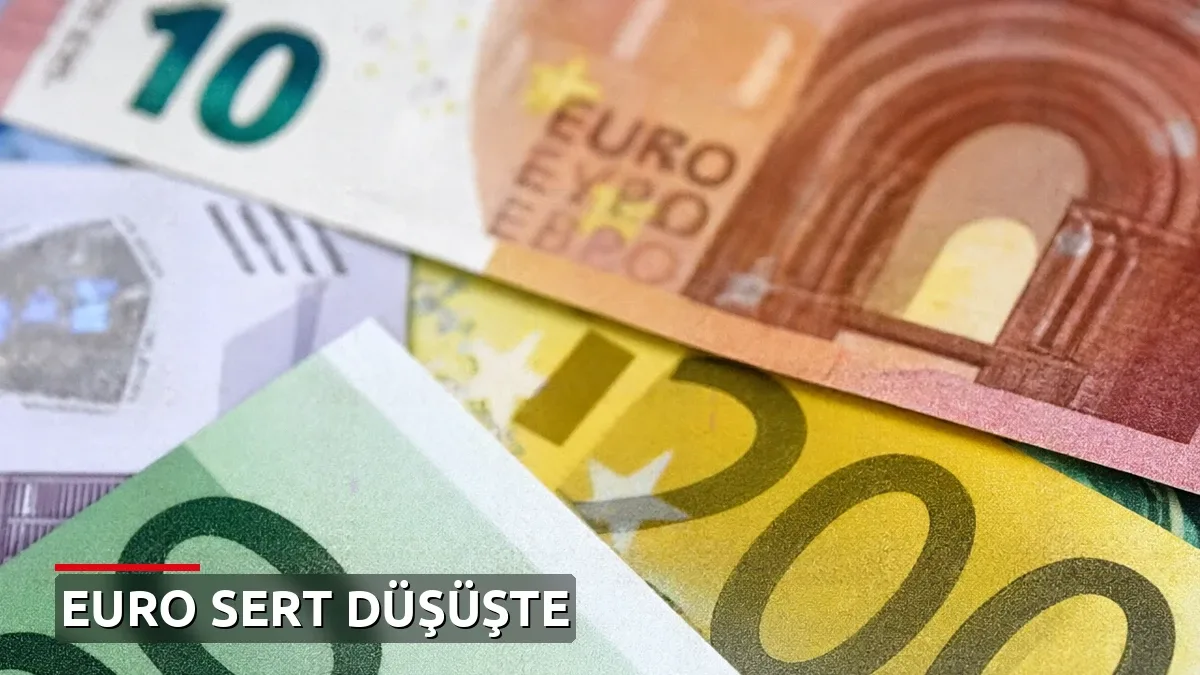
Avrupa Birliği'ne üye 21 ülkenin ortak para birimi euro, Avrupa genelinde derinleşen mali ve siyasi belirsizliklerin etkisiyle dolar karşısında değer kaybetmeye devam ediyor. Fransa'daki bütçe sorunları, İspanya'daki erken seçim kararı ve İtalya'nın borç kırılganlığı gibi gelişmeler, küresel piyasalarda 2012'deki Euro Bölgesi borç krizinin dinamiklerini yeniden gündeme getirdi.
Küresel tahvil piyasalarındaki dalgalanmalar, Orta Doğu'daki gerilimlerin yol açtığı yüksek enerji maliyetleri ve dirençli enflasyon tablosu, euro üzerindeki değer kaybı baskısını yalnızca kısa vadeli bir dalgalanma olmaktan çıkarıp orta vadeli bir düşüş trendine dönüştürdü.
Ocak ayındaki zirvesini 1,21 seviyesinde test eden euro/dolar paritesi, söz konusu gelişmelerin etkisiyle 1,11 seviyesine kadar geriledi. Böylece Mayıs 2025'ten bu yana en düşük seviyesini gören euronun yıl başından bugüne toplam kaybı yaklaşık yüzde 5 düzeyine ulaştı.
Fransa bütçe ve faiz baskısıyla zorlanıyor
Euronun zayıflamasındaki en büyük etken, Euro Bölgesi'nin ikinci büyük ekonomisi olan Fransa'dan gelen rahatsız edici gelişmeler oldu. Fransa'nın 10 yıllık devlet tahvili getirileri, jeopolitik risklerin küresel tahvil satışlarını tetiklemesiyle yüzde 5 sınırına dayanarak 2002'den bu yana en yüksek seviyesini gördü.
Ülkenin genel kamu açığının Gayri Safi Yurt İçi Hasıla'nın yüzde 5,8'ine ulaşması, AB'nin yüzde 3'lük tavan sınırını aşmış durumda. 1974'ten bu yana bütçe fazlası veremeyen Fransa'da nominal büyüme oranlarının borçlanma faizlerinin altında kalması, ekonomiyi yapısal bir borç tuzağına sürükledi.
Fransa'nın toplam nominal borç stoku 3 trilyon 596 milyar euro ile tarihi zirveye ulaşarak GSYH'nin yüzde 119'una denk geliyor. Bu oran Maastricht kriteri olan yüzde 60 sınırının belirgin biçimde üzerinde bulunuyor. Fransa ile Almanya arasındaki borçlanma maliyeti farkı ise 2012'deki büyük borç krizinden bu yana en geniş seviyesine ulaştı.
Euro Bölgesi'ndeki güvensizlik ortamı Fransa ile sınırlı kalmadı. İspanya'da konut piyasası politikaları üzerinden tırmanan kriz, başbakanın kasım ayı için erken parlamento seçimi kararı almasıyla siyasi riskleri AB'nin dördüncü büyük ekonomisine taşıdı.
Küresel piyasalarda dikkat çeken bir tezat durum da euroyu baskı altında tutuyor. ABD, 40 trilyon doları aşan tarihi borç yüküne rağmen ciddi bir cezalandırma yaşamıyor. Buna karşılık Orta Doğu merkezli jeopolitik riskler tırmandıkça küresel sermaye doları en güvenli liman olarak görmeye devam ediyor.
Analistler, eurodaki hareketin yalnızca doların gücüyle ilgili olmadığını, doğrudan Fransa kaynaklı euro zayıflığından beslendiğini belirtiyor. Euro Bölgesi'nin ortak para birimine rağmen ulusal finans piyasalarındaki parçalı yapının, bölgeyi bu tür şoklara karşı savunmasız bıraktığı vurgulanıyor.
Avrupa Merkez Bankası üzerinde faiz baskısı artıyor
Euro Bölgesi'ndeki mali ve siyasi bozulma, enflasyonist baskılar ve yükselen petrol fiyatları, Avrupa Merkez Bankası'nın para politikası kararlarındaki hareket alanını giderek daraltıyor. Yaşanan güven kaybı ve ABD ile Avrupa arasındaki faiz farkının açılması nedeniyle piyasalar, bankanın sıkı para politikası patikasına yönelik beklentilerini aşağı yönlü revize etti.
Daha önce gelecek yıl için üç faiz artışı fiyatlanırken, bölgedeki ekonomik yavaşlama ve tırmanan borç riski nedeniyle bu beklenti iki defa 25 baz puanlık artışa indirildi.
Analistlere göre, Euro Bölgesi genelinde yapısal sorunlar çözülmediği ve siyasi tansiyon düşmediği sürece euro üzerindeki satış baskısının sürmesi bekleniyor. Ekonomistler, yeni bir borç krizinin kaçınılmaz olmadığını ve Fransa'nın mali bir çöküşe sürüklenmeyeceğini belirtse de mevcut koşullarda euroyun dolar karşısında güçlü bir toparlanma trendine girmesinin uzak bir ihtimal olduğu kaydediliyor.
Ekonomi yönetiminde "yapısal kriz" tartışması
ING Almanya Başekonomisti Carsten Brzeski, yayınladığı analizde Fransa'da derinleşen siyasi kaosu Avrupa'nın ekonomik istikrarını tehdit eden yapısal sorunların bir yansıması olarak değerlendirdi.
Fransa'nın 2020'den bu yana altı başbakan değiştirdiğini hatırlatan Brzeski, bütçe açığını son yirmi yılda yüzde 3'lük sınırın altına yalnızca iki kez indirebilen Paris yönetimine karşı Avrupa Komisyonu ve merkez bankasının sert kararlar alması gerektiğini vurguladı:
"Mali kurallara uyulmasını sağlamak için baskıyı artırmaktan başka seçenek yok. Aksi takdirde bu kurallar sadece ihlal edilmiş olmakla kalmayacak, tamamen geçerliliğini yitirecek."
Brzeski, siyasi istikrarsızlığın ve belirsizliğin ekonomi üzerinde kalıcı iz bırakmasını, Euro Bölgesi'nin ikinci büyük ekonomisini durgunluğa yaklaştırmasını beklediğini ifade etti.
ING Küresel Piyasalar Araştırma Başkanı Chris Turner ise Fed'in şahin duruşu ve yükselen tahvil getirileri nedeniyle euro/dolar paritesinin gelecek iki çeyrek boyunca 1,10 ile 1,15 bandında baskılanmaya devam edeceğini kaydetti. Turner, Fransa'daki bütçe krizini seçimlerin tetiklediği 2018 İtalya borç krizine benzetti ve eurodaki daha ağır kayıpların ancak Fransa'nın meclisten geçireceği mali uyum programıyla önlenebileceğini belirtti. Paritenin yönündeki ana riskin ABD ara seçimleri sonrası Beyaz Saray'ın izleyeceği stratejiler olacağını ekledi.
* Bu haberde yer alan ifadeler yatırım tavsiyesi değildir.
Yorumlar 0
Yorumunuz Yayınlandığında Bildirelim mi?
Editöryal onay tamamlandığında veya yanıt geldiğinde tarayıcınıza anlık bildirim gönderebiliriz.
Henüz yorum yapılmamış
Bu haberle ilgili ilk düşünceyi sen paylaş!